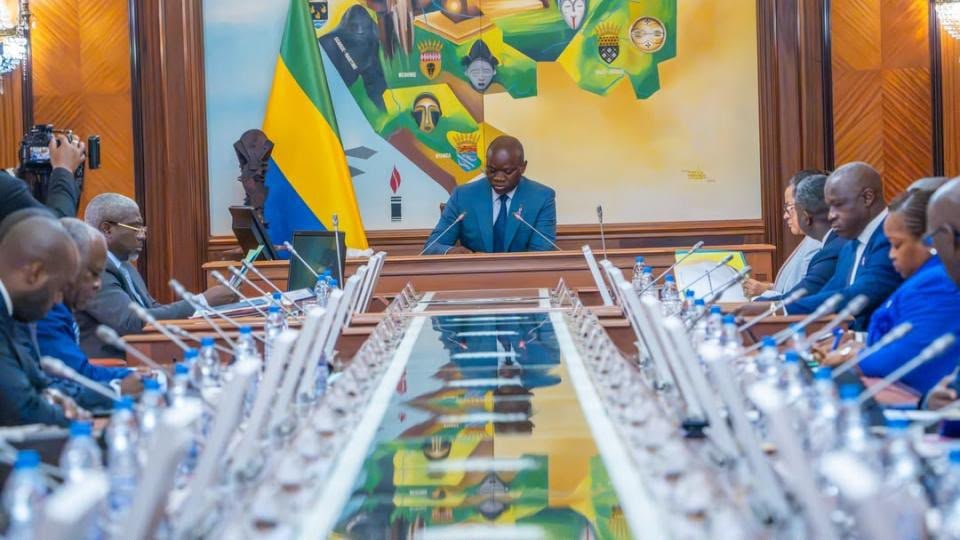
Cette réforme, portée par l’article 4 du projet de loi de finances, prévoit une modification de l’article 3 du Code général des impôts. L’objectif est de mieux encadrer les exonérations accordées dans le cadre de conventions particulières, d’agréments ou d’autres dispositifs individuels, alors que l’État cherche à mobiliser davantage de ressources pour financer ses dépenses et améliorer l’équilibre de ses finances publiques.
Concrètement, une entreprise dont l’impôt de référence s’élève à 100 millions de FCFA pourrait bénéficier d’un allègement maximal de 75 millions de FCFA et rester redevable de 25 millions de FCFA. Il s’agit toutefois d’un exemple illustratif : le montant réellement dû dépendra des impôts concernés, du régime applicable et des exceptions prévues par le texte.
La réforme ne viserait pas uniquement le montant des exonérations. Le projet prévoit également qu’un contrat, un marché, une convention, un agrément ou une décision administrative ne puisse pas, à lui seul, accorder ou prolonger un avantage fiscal qui n’est pas expressément autorisé par la loi. Une disposition qui entend renforcer l’encadrement juridique des régimes dérogatoires et limiter la possibilité d’accorder des avantages en dehors du cadre légal.
Autre changement annoncé : l’instauration d’un taux minimal de TVA de 5 % pour certaines opérations bénéficiant d’avantages fiscaux individuels ou conventionnels. Les exonérations et les taux réduits directement prévus par la loi pour des catégories générales d’opérations resteraient toutefois applicables dans les conditions fixées par les textes.
Pour les entreprises bénéficiant de conventions fiscales particulières, les conséquences pourraient être importantes, notamment lorsque les avantages actuels dépassent les nouveaux plafonds envisagés. En revanche, il est encore impossible de déterminer précisément quelles sociétés seraient concernées ou d’estimer les recettes supplémentaires que l’État pourrait en tirer sur la seule base de cette disposition.
Derrière cette réforme se trouve un enjeu majeur pour l’économie gabonaise : réduire le manque à gagner lié aux dépenses fiscales tout en préservant l’intérêt du pays auprès des investisseurs. Les exonérations sont souvent utilisées pour attirer des capitaux, soutenir des projets ou encourager certaines activités. Leur encadrement plus strict pourrait donc modifier les conditions financières de certains investissements.
La question de la sécurité juridique sera également déterminante. Les entreprises déjà engagées dans des projets sur la base de conventions existantes devront savoir comment ces nouvelles règles pourraient s’appliquer à leur situation. Les modalités d’entrée en vigueur, les éventuelles dispositions transitoires et le traitement des accords en cours seront essentiels pour mesurer la portée réelle de la réforme.
À ce stade, il s’agit d’une mesure proposée dans le projet de loi de finances 2027, et non d’une disposition dont l’adoption définitive est établie par les informations disponibles. Si elle est retenue, elle marquerait une évolution dans la gestion des avantages fiscaux au Gabon, avec une ambition claire : faire contribuer davantage les bénéficiaires de certains régimes préférentiels aux recettes publiques, sans remettre indistinctement en cause l’ensemble des exonérations légales.